Aktualizováno v květnu 2026.
Obsah článku
Ve zkratce
- Off-plan nemovitosti jsou byty a domy prodávané developerem ještě před dokončením nebo v rané fázi výstavby, obvykle o 10 až 30 % levněji než srovnatelná hotová (ready) jednotka.
- Kupujete formou smlouvy SPA registrované jako Oqood u Dubai Land Department (DLD), platíte rezervaci, DLD poplatek 4 % a pak splátky podle payment plánu vázaného na postup výstavby.
- Peníze jdou vždy na RERA escrow účet, developer si je nemůže vzít najednou, čerpá je jen po ověřených stavebních milnících.
- Hlavní rizika: zpoždění dokončení, změny projektu nebo jednotky, tržní riziko při propadu cen a v krajním případě problémy developera.
- Nemovitost od AED 2 miliony (orientačně kolem 11,6 milionu Kč) může být i off-plan, cesta ke Golden Visa v roce 2026.
Představte si vzorkovnu v přízemí nového developerského centra v Business Bay: zmenšený model celé čtvrti, makety bytů s dotykovou obrazovkou a prodejce, který vám za pár minut spočítá splátkový kalendář na dalších pět let. Přesně takhle vypadá první kontakt s off-plan nemovitosti v Dubaji, tedy s bytem nebo domem, který ještě z velké části nebo vůbec nestojí, ale developer ho už prodává na plánech a vizualizacích. Je to nejběžnější způsob, jakým se v Dubaji v roce 2026 kupuje nemovitost, přesto ho spousta zahraničních kupujících pořádně nerozumí.
V tomto článku projdeme, čím se off-plan liší od hotové nemovitosti, jak celý proces koupě krok za krokem probíhá, kolik reálně zaplatíte v poplatcích, jaké má off-plan výhody i rizika, jak vás chrání zákon přes escrow účet a registraci Oqood, kdo jsou hlavní developeři a jak se od sebe liší jejich payment plány, jak vybrat projekt a lokalitu, a nakonec i to, jak off-plan koupě souvisí s hypotékou a Golden Visa.
Co znamená off-plan a čím se liší od hotové nemovitosti
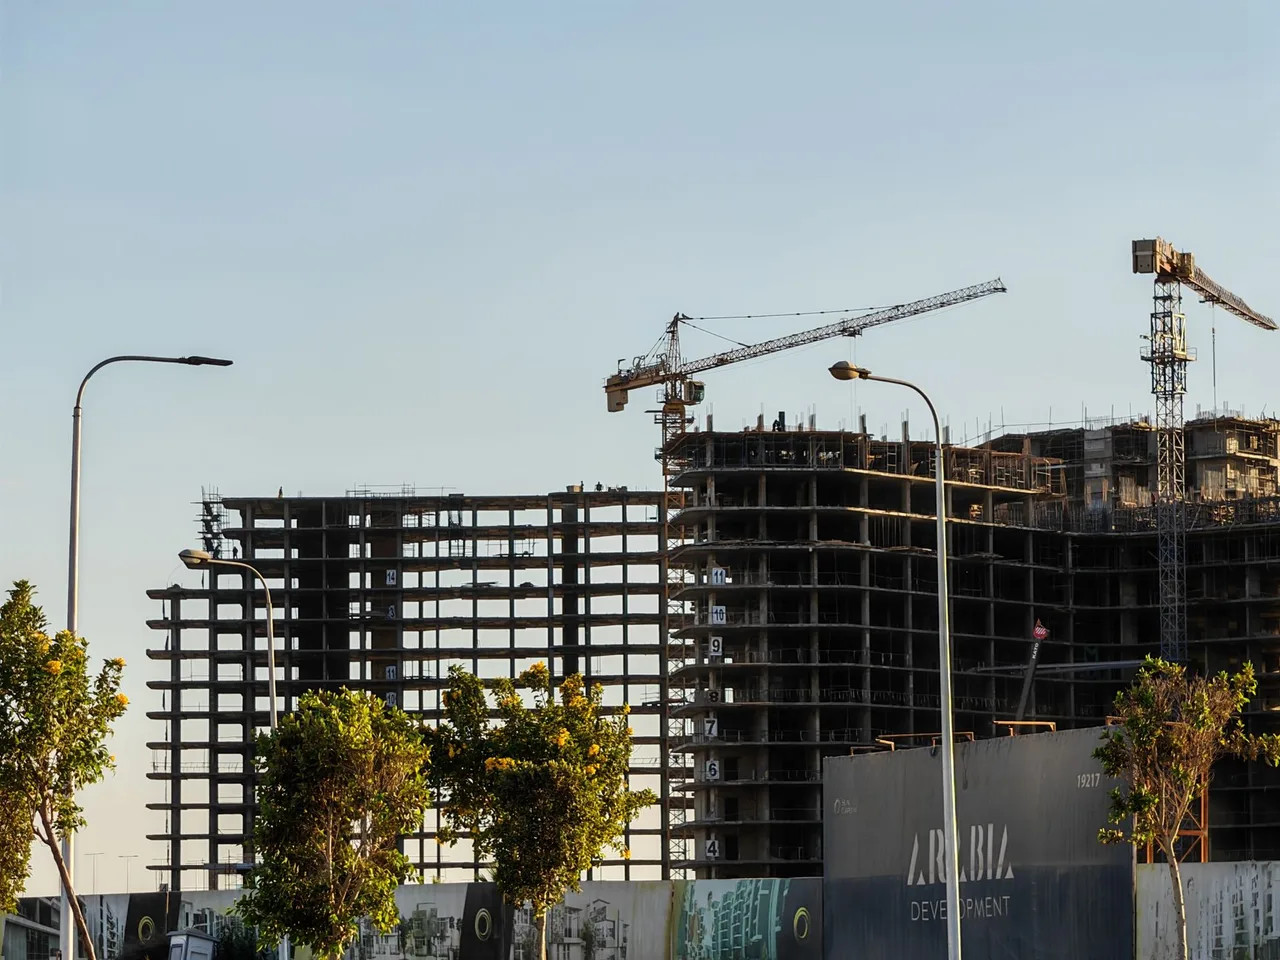
Off-plan nemovitost je jednotka koupená přímo od developera před dokončením stavby, často už ve fázi, kdy na pozemku stojí jen plot a informační cedule. Protikladem je takzvaná ready nemovitost, tedy hotová, zkolaudovaná jednotka, kterou si prohlédnete fyzicky a nastěhujete se do ní prakticky ihned po podpisu.
Hlavní rozdíly v praxi
- Cena a vstupní kapitál: off-plan vyžaduje jen zlomek ceny předem (typicky 10 až 20 %), ready nemovitost obvykle 20 až 25 % vlastních prostředků plus poplatky hned při koupi.
- Co vidíte: u off-plan kupujete podle plánů, vizualizací a vzorkovny, u ready si prohlédnete konkrétní byt, patro, výhled i sousedy.
- Kdy začnete vydělávat na nájmu: off-plan negeneruje nájem, dokud není hotová a zkolaudovaná, ready může vydělávat od prvního měsíce.
- Cenový potenciál: off-plan má větší prostor pro zhodnocení do doby dokončení, ready se pohybuje spíš podle tržního cyklu.
- Riziko: off-plan nese riziko zpoždění a změn, ready toto riziko prakticky nemá, zato méně flexibility ve výběru jednotky a rozvržení.
Jak probíhá koupě off-plan nemovitosti krok za krokem
Proces má v Dubaji jasně daná pravidla vynucovaná přes Dubai Land Department (DLD) a jeho regulační složku RERA (Real Estate Regulatory Agency). V praxi vypadá takto:
1. Výběr projektu a rezervace (EOI)
Po výběru jednotky podepíšete Expression of Interest (EOI) a zaplatíte rezervační poplatek, obvykle 5 až 10 % z ceny nebo pevnou částku od zhruba AED 20 000 do AED 100 000 a víc (orientačně 116 000 až 580 000 Kč) podle developera a projektu. Rezervace vám na krátkou dobu (typicky 1 až 2 týdny) drží jednotku, než podepíšete hlavní smlouvu.
2. Podpis smlouvy SPA
Sale and Purchase Agreement (SPA) je hlavní kupní smlouva mezi vámi a developerem. Obsahuje cenu, specifikaci jednotky, payment plán, předpokládané datum dokončení a sankce za zpoždění na obou stranách. SPA se podepisuje typicky do 2 až 4 týdnů od rezervace.
3. Registrace Oqood u DLD
Při podpisu SPA zaplatíte DLD poplatek ve výši 4 % z hodnoty nemovitosti a smlouva se zaregistruje v systému Oqood. Oqood je prozatímní (interim) registr vlastnictví u DLD pro rozestavěné nemovitosti, který funguje jako předstupeň finálního titulu (title deed). Podle pravidel DLD musí být registrace provedena do 90 dní od podpisu SPA, v praxi to za vás obvykle řeší přímo developer.
4. Platby na escrow účet během výstavby
Všechny další splátky jdou na projektový escrow účet vedený bankou schválenou RERA, ne přímo developerovi. Víc o ochraně kupujícího najdete v sekci níže.
5. Dokončení a handover
Po dokončení stavby a kolaudaci proběhne handover, tedy předání klíčů. Doplatíte zbývající část ceny, dostanete No Objection Certificate (NOC) od developera potvrzující, že nemáte žádné dluhy, a Oqood se do 30 až 90 dní převede na finální title deed, tedy skutečný list vlastnictví na vaše jméno.
Jak funguje payment plan (splátkový kalendář)
Payment plan je harmonogram, podle kterého platíte cenu nemovitosti od rezervace až po handover, případně i po něm. V Dubaji v roce 2026 se běžně objevují tyto modely:
Construction-linked (vázaný na postup výstavby)
Splátka je splatná až ve chvíli, kdy developer dosáhne konkrétního, nezávisle ověřeného milníku (dokončení základů, hrubé stavby, instalací a podobně). Pokud se stavba zpozdí, odsune se i vaše platba, což je z pohledu kupujícího bezpečnější varianta.
Time-linked (vázaný na kalendářní datum)
Splátky jsou splatné k pevným datům bez ohledu na to, jak stavba pokročila. Méně obvyklé, ale u některých projektů se stále používá.
Nejběžnější poměry (splátky během výstavby / při handoveru)
- 80/20: 80 % rozloženo do výstavby, 20 % při handoveru. Typické pro Emaar a Nakheel.
- 60/40: běžné u Sobha Realty, bez navazujícího post-handover plánu.
- 70/30 a 75/25: časté varianty u DAMAC a dalších developerů.
- 1 % měsíčně: model popularizovaný developerem Danube, nízká záloha a pak měsíční splátky kolem 1 % ceny po celou dobu výstavby.
Co je post-handover payment plan?
Post-handover plán znamená, že i po předání klíčů dál splácíte zbylých 20 až 60 % ceny formou bezúročných splátek, obvykle po dobu 2 až 5 let. Výhodou je, že už můžete byt pronajímat a splátky částečně nebo úplně krýt nájmem, nevýhodou je delší závazek vůči developerovi a nutnost sledovat splátkový kalendář i po nastěhování nájemníka.
Kolik reálně zaplatíte: poplatky u off-plan koupě
Kromě samotné ceny nemovitosti počítejte s několika povinnými poplatky. Orientační kurz pro přepočet je kolem 5,8 Kč za 1 dirham (AED) k polovině roku 2026, kurz se ale mění, ověřte si aktuální hodnotu před samotnou transakcí.
| Poplatek | Výše | Kdy se platí |
|---|---|---|
| DLD registrační poplatek (Oqood) | 4 % z ceny nemovitosti | při podpisu SPA |
| Rezervační poplatek | 5 až 10 % ceny nebo AED 20 000 až 100 000+ (cca 116 000 až 580 000 Kč) | při rezervaci (EOI) |
| Administrativní poplatek developerovi | AED 1 000 až 6 000 (cca 5 800 až 34 800 Kč) | při podpisu SPA |
| Poplatek trustee office (registrace) | AED 2 000 pod AED 500 000 hodnoty, AED 4 000 nad, plus 5 % DPH | v rámci registrace, často řeší developer |
| Poplatek za NOC při handoveru | obvykle AED 1 000 až 5 250 plus DPH, liší se dle developera | při handoveru nebo dalším prodeji |
Na rozdíl od zvyklostí u hotových nemovitostí se u off-plan koupě 4 % DLD poplatku platí jen jednou, při registraci Oqood. Při finálním převodu na title deed po dokončení stavby se už podruhé neplatí, Oqood se na title deed překlopí bez dalšího poplatku DLD.
Výhody koupě off-plan nemovitosti
- Nižší vstupní cena: off-plan jednotky bývají o 10 až 30 % levnější než srovnatelná hotová nemovitost ve stejné lokalitě.
- Rozložené splátky: místo jedné velké platby rozkládáte cenu na měsíce nebo roky, což usnadňuje cash flow.
- Výběr jednotky: v rané fázi prodeje máte na výběr z celého portfolia pater, výhledů a dispozic, u hotové nemovitosti řešíte jen to, co je zrovna na trhu.
- Potenciál zhodnocení: u úspěšných projektů se hodnota od launch ceny do handoveru historicky zvedala řádově o desítky procent, byť to není zaručené a záleží na lokalitě a celkovém trhu.
- Moderní specifikace: nové projekty často nabízí aktuální standard vybavení, technologie chytré domácnosti a nové typy amenit (co-working, wellness zóny).
Rizika off-plan koupě, na která je třeba myslet
Zpoždění dokončení
Zpoždění o několik měsíců až rok není v Dubaji neobvyklé, u velkých nebo komplikovaných projektů se objevuje i víceleté zpoždění. Kvalitní SPA by mělo obsahovat sankční mechanismus pro developera při prodlení, přesto počítejte s rezervou v plánování.
Změny projektu
Developer si obvykle ve smlouvě vyhrazuje právo na menší úpravy specifikace, materiálů nebo rozvržení společných prostor. Větší změny (například změna metráže jednotky) by měly podléhat vašemu souhlasu, ověřte si to přímo v textu SPA.
Riziko developera
I přes escrow ochranu (viz níže) existuje riziko, že se projekt nedokončí vůbec nebo že developer skončí v insolvenci. Renomovaní developeři s dlouhou historií dokončených projektů toto riziko výrazně snižují, méně známí a noví hráči ho zvyšují.
Tržní riziko
Cena nemovitosti při handoveru se odvíjí od celkového vývoje trhu, ne jen od konkrétního projektu. Pokud trh mezi nákupem a dokončením oslabí, může být tržní hodnota nižší, než jste čekali, a to i u kvalitního projektu.
Likvidita během výstavby
Prodej rozestavěné jednotky před dokončením (assignment neboli přeprodej) je možný, ale bývá omezen minimálním procentem již zaplacené ceny (často 30 až 40 %) a vyžaduje souhlas developera plus NOC, což prodej komplikuje oproti hotové nemovitosti.
Jak vás chrání zákon: RERA escrow účet a Oqood
Dubajský trh s off-plan nemovitostmi byl v minulosti spojen s podvody developerů, kteří inkasovali platby a projekt nikdy nedokončili. Reakcí je regulační rámec DLD a RERA, jehož klíčové prvky jsou:
Escrow účet
Každý off-plan projekt musí mít samostatný escrow účet u banky schválené RERA. Všechny platby kupujících jdou výhradně na tento účet, nikdy přímo na provozní účet developera. Developer smí čerpat prostředky jen po etapách odpovídajících skutečnému postupu stavby, a to až po nezávislém ověření inženýrem jménem DLD. Zhruba 5 % z escrow účtu se navíc zadržuje ještě rok po dokončení jako záruka na odstranění vad.
Registrace Oqood
Registrace vaší smlouvy v systému Oqood znamená, že váš nárok na jednotku je oficiálně evidovaný u DLD, ne jen na papíře developera. Bez platné Oqood registrace nemáte právně vymahatelný nárok na konkrétní jednotku vůči třetím stranám.
Podmínka 30 % rozestavěnosti
Developer musí prokázat splnění minimálně 30 % stavební připravenosti (dokončenou stavbou, bankovní zárukou na 30 % nákladů výstavby nebo ekvivalentní hotovostní zálohou), než smí projekt vůbec spustit do prodeje. Tento požadavek má odfiltrovat čistě spekulativní projekty bez reálného zázemí.
Hlavní developeři v Dubaji a jejich přístup k off-plan
Výběr developera je stejně důležitý jako výběr lokality, protože historie dokončených projektů přímo souvisí s rizikem zpoždění. Mezi nejvýznamnější hráče v roce 2026 patří:
| Developer | Typický payment plan | Poznámka |
|---|---|---|
| Emaar | 80/20, případně 90/10 s post-handover splátkami | vývojář Burj Khalifa a Downtown Dubai, největší historie dokončených projektů |
| DAMAC | 1 % měsíčně, 70/30, 75/25, 60/40 | agresivní marketing, projekty s brandovými spolupracemi |
| Sobha Realty | 60/40, bez post-handover složky | důraz na vlastní výrobu materiálů a vyšší standard provedení |
| Nakheel | 80/20, 70/30 | vývojář Palm Jumeirah, velké masterplan komunity |
| Meraas | konstrukčně vázané plány, obvykle bez dlouhého post-handoveru | projekty jako City Walk a Bluewaters, dnes součást Dubai Holding |
Konkrétní podmínky se projekt od projektu liší, tabulka ukazuje typický přístup, ne pevné pravidlo. Než podepíšete SPA, ověřte si u realitního makléře nebo přímo u developera aktuální nabízený payment plan pro daný projekt.
Jak vybrat projekt a lokalitu
Na co se ptát u developera
- Kolik projektů developer za posledních 5 až 10 let dokončil a s jakým zpožděním oproti plánu.
- Jestli je projekt už zaregistrovaný v Oqood a má zřízený escrow účet (dá se ověřit přes DLD).
- Jaký přesně je payment plan, včetně případné post-handover složky a sankcí za pozdní platbu z vaší strany.
- Jaká je predikovaná doba dokončení a co se stane, pokud se zpozdí developer.
Na co se dívat u lokality
- Infrastruktura v okolí: metro, školy, nemocnice, obchody, plánovaná dopravní napojení.
- Fáze rozvoje čtvrti: nová rozvojová oblast (větší potenciál růstu, ale i nejistota) versus zavedená lokalita (stabilnější, méně prostoru pro skokové zhodnocení).
- Poptávka po pronájmu: pokud plánujete pronajímat po handoveru, ověřte reálné nájemní výnosy v okolních již hotových projektech, ne jen developerem uváděné odhady.
- Konkurenční nabídka: kolik podobných projektů se ve stejné lokalitě staví současně, přílišná nabídka může tlačit ceny nájmu i prodeje dolů kolem handoveru.
Hypotéka na off-plan nemovitost
Financování off-plan koupě hypotékou je v Dubaji v roce 2026 běžné, ale s omezeními. Centrální banka SAE stanovuje strop financování u off-plan nemovitostí na 50 % hodnoty (loan-to-value), zbylých 50 % musíte pokrýt z vlastních zdrojů rozložených podle payment plánu. Banky navíc obvykle začnou čerpat hypotéku až ve chvíli, kdy stavba dosáhne přibližně 35 až 40 % rozestavěnosti, do té doby platíte z vlastního. Fixní úrokové sazby hypoték se v Dubaji v první polovině roku 2026 pohybovaly zhruba mezi 4 a 5,5 % ročně, ale konkrétní nabídka závisí na bance, projektu a vaší bonitě.
Řada developerů (Emaar, Sobha, Dubai Holding) má přímé partnerství s vybranými bankami (například Emirates NBD nebo Mashreq) pro financování konkrétních projektů, což může zjednodušit schvalovací proces, ale nemusí to vždy znamenat nejlepší úrokovou sazbu na trhu. Vyplatí se srovnat nabídku napříč bankami.
Off-plan a Golden Visa: cesta k dlouhodobému pobytu
Investiční Golden Visa (10letá rezidence) je v roce 2026 dostupná i pro off-plan nemovitosti, pokud celková hodnota titulu dosáhne alespoň AED 2 miliony (orientačně 11,6 milionu Kč při kurzu 5,8 Kč/AED). Od února 2026 navíc platí zjednodušené pravidlo: rozhoduje pouze celková certifikovaná hodnota nemovitosti u DLD, nemusíte mít splacenou konkrétní část ceny předem v hotovosti. To znamená, že i byt koupený na payment plán 80/20 nebo post-handover splátky může splnit podmínku Golden Visa, pokud je jeho hodnota u DLD potvrzena na požadovanou částku.
Detailní podmínky, proces žádosti a rozdíly mezi 5letou a 10letou variantou najdete v samostatném průvodci Golden Visa SAE: dlouhodobý pobyt přes investici.
Co se děje při dokončení stavby (handover)
- Oznámení developera: developer vás písemně informuje o datu handoveru, obvykle s předstihem několika týdnů.
- Prohlídka jednotky (snagging): před převzetím máte právo na kontrolu jednotky a nahlášení vad k opravě, tento krok nikdy nevynechávejte.
- Doplacení zbývající částky: uhradíte poslední splátku podle payment plánu, případně zbytek po post-handover splátkách.
- Vydání NOC: developer potvrdí, že nemáte vůči němu žádné dluhy.
- Převod na title deed: Oqood se převede na standardní title deed, obvykle do 30 až 90 dní od handoveru.
Teprve s title deedem v ruce jste plnohodnotným vlastníkem s nemovitostí zapsanou stejně jako u koupě hotové (ready) nemovitosti. Kompletní přehled celého procesu koupě nemovitosti v Dubaji, včetně varianty ready, najdete v hlavním průvodci Nemovitosti v Dubaji: velký průvodce pro české investory.
Časté chyby českých kupujících u off-plan koupě
- Podcenění doplatku při handoveru: u vysokého post-handover podílu (40 až 60 %) je potřeba mít jasný plán financování dlouho dopředu, ne až v den doplatku.
- Spoléhání jen na developerova čísla o výnosu: odhady výnosu z pronájmu si vždy ověřte u nezávislého zdroje, konkrétní čísla podle lokality najdete v článku Výnosy z pronájmu nemovitosti v Dubaji: reálná čísla.
- Nepřečtení celé SPA smlouvy: klíčové jsou pasáže o sankcích za zpoždění na obou stranách a o právu developera na změny specifikace.
- Ignorování nabídky konkurenčních projektů v okolí: vysoká nabídka podobných jednotek kolem handoveru může tlačit ceny nájmu i prodeje dolů.
Časté dotazy
Je koupě off-plan nemovitosti v Dubaji bezpečná?
Ano, pokud jde o projekt řádně registrovaný u DLD s escrow účtem a Oqood registrací, systém výrazně omezuje riziko, že developer utratí vaše peníze bez odpovídajícího postupu stavby. Rizika zpoždění a tržní volatility ale i tak zůstávají.
Kolik je potřeba zaplatit předem u off-plan koupě?
Obvykle 10 až 20 % ceny formou rezervace a první splátky při podpisu SPA, plus DLD poplatek 4 %, zbytek se rozkládá podle payment plánu do výstavby a případně i po handoveru.
Můžu off-plan nemovitost prodat ještě před dokončením?
Ano, formou takzvaného assignmentu, ale obvykle až po zaplacení určitého minimálního procenta ceny (často 30 až 40 %) a se souhlasem developera plus vydaným NOC.
Platí se u off-plan nemovitosti DLD poplatek 4 % znovu při dokončení?
Ne, 4 % se platí jednou při registraci Oqood při podpisu SPA. Při handoveru se Oqood mění na title deed bez druhého 4% poplatku.
Kvalifikuje off-plan nemovitost na Golden Visa?
Ano, od února 2026 stačí, aby celková certifikovaná hodnota nemovitosti u DLD dosáhla AED 2 miliony, bez ohledu na to, jestli jde o hotovou, nebo off-plan jednotku a bez ohledu na to, kolik jste zatím reálně zaplatili.
Jaký je rozdíl mezi construction-linked a time-linked payment plánem?
Construction-linked plán váže splátky na ověřené stavební milníky, takže se při zpoždění výstavby posune i vaše platba. Time-linked plán vyžaduje platbu k pevnému datu bez ohledu na postup stavby, což je pro kupujícího méně výhodné.
Zdroje
- Dubai Land Department, oficiální web
- Dubai off-plan fees 2026: DLD 4%, Oqood, trustee, NOC (Dealr.ae)
- How off-plan payment plans work in Dubai, 2026 guide (Dealr.ae)
- UAE Golden Visa Real Estate Investor 2026: AED 2 Million Rules (Sarmat.ae)
Související články
- Nemovitosti v Dubaji: velký průvodce pro české investory
- Investice do nemovitostí v Dubaji pro české investory
- Výnosy z pronájmu nemovitosti v Dubaji: reálná čísla
- Golden Visa SAE: dlouhodobý pobyt přes investici